2025年6月20日,《互联网平台企业涉税信息报送规定》(以下简称《规定》)颁布。按照《规定》要求,互联网平台企业应当于每个季度终了的次月,向税务机关报送平台内经营者和从业人员的身份信息和经营信息。根据2025年12月8日国家税务总局例行新闻发布会公布的消息,已有超过7000家境内外平台积极履行了涉税信息报送义务。从2025年第3季度的涉税信息报送结果来看,亚马逊、沃尔玛、速卖通等主流跨境电商平台均已严格执行《规定》要求,向中国税务机关报送第三季度的涉税信息。
一、涉税信息全面穿透,架构合规瑕疵凸显
(一)店铺主体信息和收入信息穿透
报送的涉税信息包括两大类:一是主体信息,即开店主体,主要包括公司、个体工商户或者自然人名称和组织机构代码(身份证号);二是经营信息,包括收入总额、退款金额、收入净额和交易数量。具体到出口跨境电商的业务场景中,主要有两个层面的问题:一是店铺公司被中国税务机关掌握;二是从2025年第3季度开始,所有中国大陆主体注册的网店账号的销售数据被中国税务机关掌握。
虽然《规定》未增加税种、调整税率、变更纳税义务发生时间,甚至不直接约束跨境卖家,但通过平台报送的数据,税务机关轻松掌握卖家涉税信息。之前隐蔽性强的店铺公司主体信息和境外收入透明化,中国税务机关穿透架构,直接掌握最前端销售数据。出口跨境电商平台内经营者(以下简称“跨境卖家”)的业务架构和流程,面临更严格、更全面的审查和评估,更高标准的合规刻不容缓。
(二)跨境电商出海架构两个层面的问题
1.店群卖家的出海架构
当前的跨境电商出海业务架构,一般采用的是0110一般贸易报关出口,香港公司归集境外店铺资金的业务模式,市场上一般简称“赛维模式”。
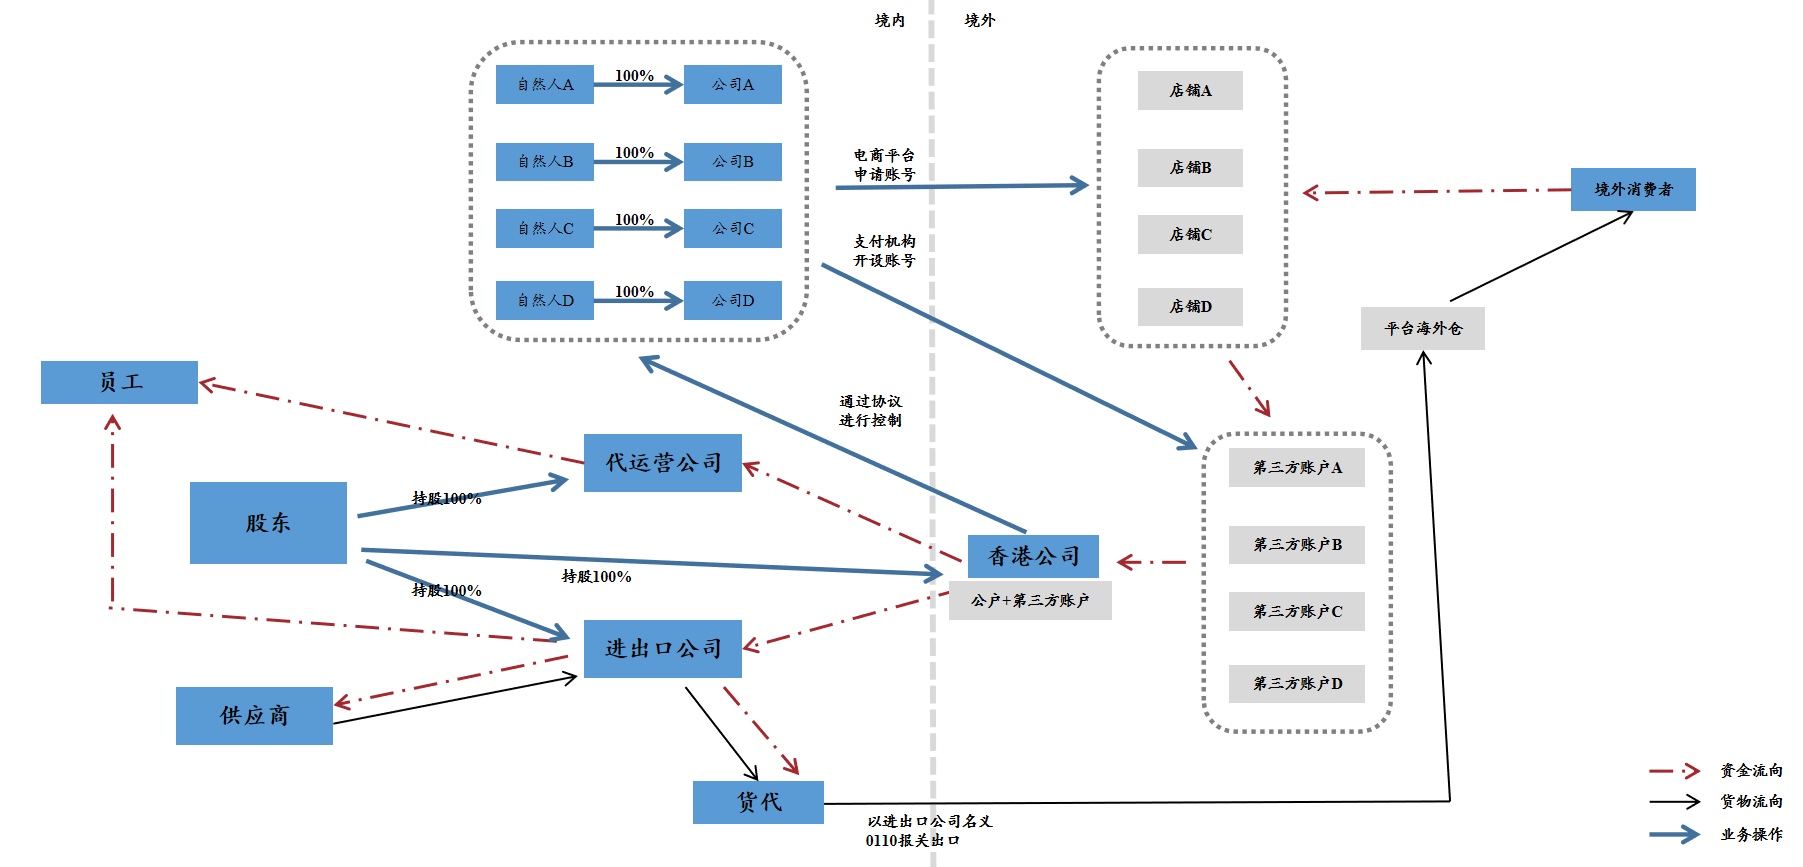
总体来说,业务架构主要分为四个核心板块:
(1)使用店铺公司在境外平台开店。境内自然人100%持股在境内设立一人有限公司(本文仅讨论店铺公司系国内公司的情况),并担任法定代表人。使用该店铺公司在境外互联网平台申请店铺账户,以店铺公司或者法定代表人名义在第三方支付机构开设第三方机构账号,并绑定店铺后台,用于平台提款。店铺公司仅用于开店,一般不开设公户、不申报纳税、不办理出口手续、不对外开展任何业务。
(2)货物报关出口并实现退税。进出口公司向香港公司出口商品,报关方式选择0110一般贸易,香港公司向进出口公司支付货款,由进出口公司办理退税,由进出口公司或者香港公司委托货代将货物运输到海外仓。
(3)销售资金归集到香港公司账户。消费者通过电商平台下单,货款先支付到平台,平台按照规则定期提款到网店绑定的第三方机构账号,第三方机构账户资金归集到香港公司的第三方机构账号或者公户。
(4)支付代运营费用到代运营公司。香港公司按照约定向境内的代运营公司支付代运营费用。
不买单出口的跨境卖家,基本离不开这四个板块的业务内容,但不同的卖家在子公司定位、是否直接持股或者资金回款到境内三个问题的处理上可能存在特殊性。
2.店铺公司“零申报”问题
境外互联网平台将店铺公司2025年第三季度的平台销售额报送给了中国税务局,但店铺公司在中国境内的报税,大部分采用“零申报”。平台报送数据与店铺公司税务申报数据严重不符,被税务系统预警、税务短信通知更正申报、税管员电话通知报税缴税。店铺公司“零申报”的合规瑕疵,在涉税信息报送的大背景下,成为无法回避的问题。
3.店铺公司无报关记录问题
用于在境外互联网开店的店铺公司,经营范围没有进出口,没有办理进出口备案手续,没有公户,没有办理过报关出口业务。没有出口资质和报关记录,却在境外销售产品,是否涉嫌走私,是否全部认定为“买单出口”做视同内销处理?涉税信息的报送,店铺公司报关出口的合规瑕疵问题也被放在了聚光灯下,无法回避。
二、合规困境的形成原因分析
(一)多账号的业务需要
多账号是跨境电商行业通行做法。跨境卖家选择多账号运营,原因是多方面的,主要以下三个方面的需求:一是分散业务风险,通过多账号,摆脱对单个账号、单个品牌、单个平台和单个站点的依赖,实现业务风险分散;二是通过账号矩阵,抢占流量,实现“店群”效应;三是类目细分,专业化运营,以提高品牌识别度和商品链接权重。
跨境电商多账号运营是否违反平台规则,系有争议问题,从行业内上市公司上市过程中中介机构的核查情况来看,访谈的客户经理是认可多账号不违反平台规则的。从行业内上市公司成功上市结果来看,多账号这个问题并不构成上市的实质障碍。从行业资深运营的操作实践来看,多账号操作需要特别注意防范账号关联的业务风险。虽然“多账号是否违反平台规则”问题存在一定争议,但有一点很确定,出口跨境电商多账号运营属于行业惯例。
(二)法定出口方式的“不适配”
严格按照国家政策,适用于出口跨境电商的报关方式有三种,直邮小包用9610,B2B电商用9710,B2C海外仓用9810。但出口跨境电商的三种监管方式均存在不同程度的问题。
1.9610的问题
海关总署在2014年就发文设置了9610这种监管方式,全称是“跨境贸易电子商务”,但政策的落地执行很慢,到目前依然有大量城市未落地9610模式。而且,9610匹配的直邮小包这种业务模式已经逐渐边缘化。大部分卖家现在采用的是先发货到海外仓的方式开展业务。
2.9710的问题
9710是海关总署2020年增设的监管方式,全称是“跨境电子商务企业对企业直接出口”。9710对应的B2B贸易,在整个出口跨境电商行业占比不高,B端客户建立信任之后容易转线下一般贸易。
3.9810的问题
9810也是海关总署2020年增设的监管方式,全称是“跨境电子商务出口海外仓”。单纯从业务流程来看,完全适配当前出口跨境电商行业海外仓模式的主流做法。但是,9810模式在实践中存在明显不足,跨境卖家普遍认为不好用,无法用,具体原因如下:
(1)多主体问题。跨境卖家大部分有多个(一般都是5个以上)店铺,店铺公司分散国内不同地区,每个店铺公司法定代表人不同。办理9810手续,需要法定代表人的配合,需要线下查验地址、开外币账户、进出口备案、进出口申报,多主体不同地方分别操作难度大,大幅增加经济成本和沟通成本。
(2)税务问题。跨境卖家普遍有货物采购无票问题,9810是否接受无票货物的报关出口有争议。部分跨境卖家财务不规范,9810是否可以适用与9610类似的所得税核定征收政策不明确。
(3)退税流程问题。9810实行预退税,先报关出口退税,次年4月30日之前,进行结算。出口报关如何定价,次年如何比对单证进行货物结算,境外的毁损、灭失、折价如何处理,滞销如何处理,都是问题。
正因为出口跨境电商报关出口的三种监管方式,在实践中出现严重“不适配”,无法满足跨境卖家业务开展需要,导致大量店群卖家在贸易架构的设计过程中,依然采用的是0110一般贸易出口到香港公司的模式。
(三)香港公司归集店铺公司资金的法律基础
从已上市跨境卖家披露的材料看,店铺公司账户的资金归集到香港公司,是通过书面协议方式联结的。协议一方为香港公司,另一方为店铺公司(或者为店铺公司和他的法定代表人)。店铺公司及其唯一股东通过授权协议,将信息及店铺账号授权香港公司使用,用途仅限跨境电商经营。单纯从资金流转角度来看,更类似于店铺公司的银行账号或者第三方支付机构账户,代香港公司收取境外消费者货款。可以简单总结为委托收款或者代收款法律关系。
但是,笔者在给跨境电商行业提供法律服务过程中,多次涉及第三方支付机构账号冻结付款,要求跨境卖家补充材料,以证明店铺公司第三方支付机构中的款项支付到香港公司第三方支付机构账号的合法性。第三方支付机构要求补充的材料,主要是主体资料和采购合同。因此,第三方支付机构视角来看,店铺公司可以归集到香港公司的法律基础是买卖合同关系。
因此,香港公司归集店铺公司资金的法律基础存在一定争议:从实质角度来看,香港公司归集店铺资金的法律基础是委托收款转回;从第三方支付机构的文书形式上来看,又属于买卖关系支付货款。
三、应对思考和建议
(一)焦虑的卖家和千奇百怪的应对方案
涉税信息报送把出口跨境电商架构内店铺公司“零申报”和出口合规瑕疵两个问题直接暴露。由于国家层面未出台统一政策,各地税局对跨境电商了解不一。当店铺公司数据推送到不同的基层税务局后,要求更正申报、视同内销处理、限期补税的常规税务操作,再加上自媒体上各种“解读”和“消息”,让跨境卖家“焦虑”且无所适从。
市场上出现了很多应对方案,例如:将店铺公司变更为境外公司,不用报送;店铺公司向香港公司收取“租金”,解决店铺公司“零申报”;拆分收入到多个店铺公司,享受所得税优惠;境外公司亚马逊“跟卖”;所有店铺公司全部办理9810出口手续,自行出口并收汇;自建独立站,通过跨境电商B2B贸易9710出口到香港公司,匹配法定报关出口方式。上述方案要么涉嫌偷税,要么不解决问题,要么产生新的问题,要么无法实施,均不够成熟或者存在重大法律风险。
(二)理解9810的现实困境和“赛维模式”的合规边界
就当前行业现状来看,跨境电商架构合规,核心问题集中在“店铺公司9810自行出口是否能实际落地”和“赛维模式是否接受”两个点上。
店铺公司直接走9810的障碍在于多店铺的情况下业务是否可以走通,难点不在合规而在成本。如前文所述,将大幅增加沟通成本、财务成本和管理成本。此外,现阶段“无票采购”是否可以走9810,9810是否有类似于9610的核定应税所得额的政策,均存在不确定性。
“赛维模式”的障碍在于税务机关是否接受,难点在于基于这一架构的利润转移风险是否可以有效管控。一般来说,行业普遍使用的架构且多次经过上市确认,税务机关不接受的可能性较低。有合理商业目的跨境出海架构,是否转移利润是税务关注的焦点。由于出口跨境卖家数量众多且全国各地均有分布,现行税务监管手段能否有效管控跨境卖家通过香港公司隐藏或者转移利润,可能会成为“赛维模式”是否被认可的最重要考量因素。
(三)具体应对建议
1.一个底线:杜绝“买单出口”
跨境电商出海架构的不同方案依然存在争议,但“买单出口”违法且后果严重没有争议。因此,跨境卖家应当杜绝“买单出口”,在可选择的报关出口方式中选一种最好操作的,以自己公司的名义报关出口,避免被视同内销处理。
2.两个原则:不侵蚀税基、不转移利润
不管哪种架构,选择哪种报关方式,合规的前提必须是不侵蚀税基,不转移利润。对于跨境卖家来说,只要不“买单出口”,就不存在增值税问题,只剩下所得税问题。由于跨境卖家存在不同定位的多个关联主体,是否通过关联交易转移利润,是否利用税收洼地子公司避税,是否通过境外关联公司隐藏利润,容易成为税务机关关注的重点。
3.三个措施
在跨境电商架构存在一定争议,国家层面统一意见尚不明确的现在,跨境卖家可以采取以下三个方面的措施:
(1)精准定位内部公司职能
在跨境卖家体系内,可能存在店铺公司、采购公司、工厂、进出口公司、运营公司、香港公司等多个不同职能的主体。卖家应当对每一主体在业务体系内承担的一项或者多项职能进行精准定位。定位精准,价值才清晰,才能规范业务流程和财务管理,合理配比利润。
(2)规范取得成本费用凭证
基于体系内不同公司的不同定位,匹配职能,不同的公司在各自职能范围内对外签署业务合同,支付货款或者服务费,招聘员工(如果需要)并发放工资,取得进项发票,形成合规原始凭证,为后续所得税计算备好材料。后续根据政策明朗情况和企业合规进度,逐步形成全面合规的管理体系。
(3)避免直接提款到境内私账
在“赛维模式”架构下,香港公司资金合法回到境内,主要有三种方式:一是支付境内进出口公司货款;二是支付境内代运营公司服务费;三是给境内股东分红。第三种方式很少,第一和第二种较多。但是,实践中笔者见到更多的情况是,香港公司直接提款到境内实际控制人、实际控制人亲戚或者员工的账户。这种操作,在当前涉税信息报送且行业被税务机关关注的大背景下,应当尽量避免。
四、结语
出口跨境电商是“互联网+外贸”形成的新业态,近10年发展迅猛,稳定了外贸增长,增加了大量就业,是中国制造出海、中国品牌出海的重要组成部分。对于创新业态的发展,国家应该秉持宽容开放态度,做好服务,给予支持和帮助。因此,对于出口跨境电商行业在自身发展中摸索形成的行之有效的业务模式,税务机关不能简单予以否认,更应该主动调研,及时释疑解惑,消弭企业家因政策不确定产生的焦虑,以更好的服务于中国企业和中国产品出海。