一、前言
跨境出口卖家将商品销售给境外消费者后,通常需要通过合法渠道收款、办理外汇兑换或跨境结算,以支付采购、用工及经营成本。资金跨境转移与外币兑换并非完全相同的概念,机构权限、真实性和税务要求也应分别核对。手续费和到账时间取决于具体机构与服务,不能由成本压力推导非法渠道可以使用。本文结合地下钱庄对敲等场景,分析相关法律风险与防范事项。
二、行为性质及法律规定
(一)资金流向
跨境出口电商的收款路径因平台、交易主体和业务模式而异,可能通过银行、依法开展相关业务的支付机构等完成。不能把香港账户作为所有卖家的固定必经环节;实际合同、货物流和资金链应相互对应。
正常结汇的资金流向:
公司控制的香港账户公司控制的境内账户持牌金融机构支付外汇支付人民币
地下钱庄结汇的资金流向:
公司控制的香港账户对方控制的香港账户支付外汇公司控制的境内账户对方控制的境内账户支付人民币境外境内
(二)行为性质
通过地下钱庄进行结汇,属于通过非法从事外币、人民币兑换的经营者变相买卖外汇(也有机关认定的是“私下买卖外汇”或者“非法买卖外汇”)的行为。
从形式上看,企业进行的不是人民币和外汇之间的直接买卖,而采取的是以外汇偿还人民币或以人民币偿还外汇、以外汇和人民币互换实现货币价值转换。
企业通过境内外“对敲”方式完成了结汇,资金在境内外实行单向循环,没有发生物理流动,企业以对账的形式来实现“两地平衡”。
从跨境电商企业的角度来看,企业实现了回收货款,但是,客观上间接帮助了对手方向境外转移资金。
(三)法律、法规及司法解释的规定
涉及变相买卖外汇行为的法律、法规较多,散见于《外汇管理条例》、《个人外汇管理办法》、《结汇、售汇及付汇管理规定》等相关文件中。主要规定详见下表:
| 序号 | 法条 | 内容 |
| 1 | 《外汇管理条例》第四十五条 | 私自买卖外汇、变相买卖外汇、倒买倒卖外汇或者非法介绍买卖外汇数额较大的,由外汇管理机关给予警告,没收违法所得,处违法金额30%以下的罚款;情节严重的,处违法金额30%以上等值以下的罚款;构成犯罪的,依法追究刑事责任。 |
| 2 | 《个人外汇管理办法》第三十条 | 境内个人从事外汇买卖等交易,应当通过依法取得相应业务资格的境内金融机构办理。 |
| 3 | 《结汇、售汇及付汇管理规定》第三十二条 | 外商投资企业可以在外汇指定银行办理结汇和售汇,也可以在外汇调剂中心买卖外汇,其他境内机构、居民个人、驻华机构及来华人员只能在外汇指定银行办理结汇和售汇。 |
| 4 | 《刑法》第二百二十五条 | 违反国家规定,有下列非法经营行为之一,扰乱市场秩序,情节严重的,处五年以下有期徒刑或者拘役,并处或者单处违法所得一倍以上五倍以下罚金;情节特别严重的,处五年以上有期徒刑,并处违法所得一倍以上五倍以下罚金或者没收财产:(一)未经许可经营法律、行政法规规定的专营、专卖物品或者其他限制买卖的物品的;(二)买卖进出口许可证、进出口原产地证明以及其他法律、行政法规规定的经营许可证或者批准文件的;(三)未经国家有关主管部门批准非法经营证券、期货、保险业务的,或者非法从事资金支付结算业务的;(四)其他严重扰乱市场秩序的非法经营行为。 |
| 5 | 《最高人民法院、最高人民检察院关于办理非法从事资金支付结算业务、非法买卖外汇刑事案件适用法律若干问题的解释》第二条、第五条 | 第二条:“违反国家规定,实施倒买倒卖外汇或者变相买卖外汇等非法买卖外汇行为,扰乱金融市场秩序,情节严重的,依照刑法第二百二十五条第四项的规定,以非法经营罪定罪处罚。”第五条:“非法从事资金支付结算业务或者非法买卖外汇,构成非法经营罪,同时又构成刑法第一百二十条之一规定的帮助恐怖活动罪或者第一百九十一条规定的洗钱罪的,依照处罚较重的规定定罪处罚。” |
规则小结:
1、变相买卖外汇,可能面临警告、没收违法所得、罚款等行政处罚;
2、变相买卖外汇,情节严重,可能构成非法经营罪;
3、既构成非法经营,又构成洗钱或者帮助恐怖活动犯罪,按重罪处罚。
三、行政处罚
《外汇管理条例》第四十五条:“私自买卖外汇、变相买卖外汇、倒买倒卖外汇或者非法介绍买卖外汇数额较大的,由外汇管理机关给予警告,没收违法所得,处违法金额30%以下的罚款;情节严重的,处违法金额30%以上等值以下的罚款;构成犯罪的,依法追究刑事责任。”
| 行为类型 | 1、私自买卖外汇;2、变相买卖外汇;3、倒买倒卖外汇;4、非法介绍买卖外汇数额较大 | |
| 处罚机关 | 外汇管理机关 | |
| 处罚结果 | 一般情节 | 警告,没收违法所得,处违法金额30%以下的罚款 |
| 情节严重 | 警告,没收违法所得,处违法金额30%以上等值以下的罚款 |
通过非法渠道买卖外汇可能涉及警告、违法所得处理及罚款等行政后果,具体按行为和证据认定。真实货款、自用目的及是否获利都是审查因素,但不能一概认定卖家没有违法所得或风险仅限罚款;如另涉其他违法犯罪,还应分别适用相应程序。
行政处罚中的情节及裁量,应核对适用规范、裁量基准和具体事实。刑事解释中非法经营数额、违法所得等条件用于相应犯罪评价,不能不经论证直接移作全部行政重罚条件,也不能把普通经营流水直接等同违法经营数额。
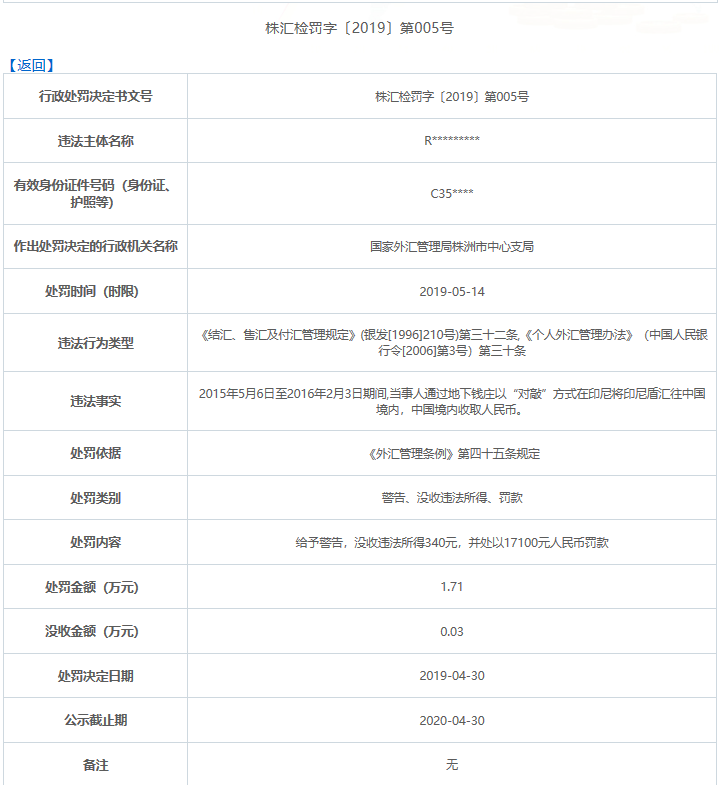
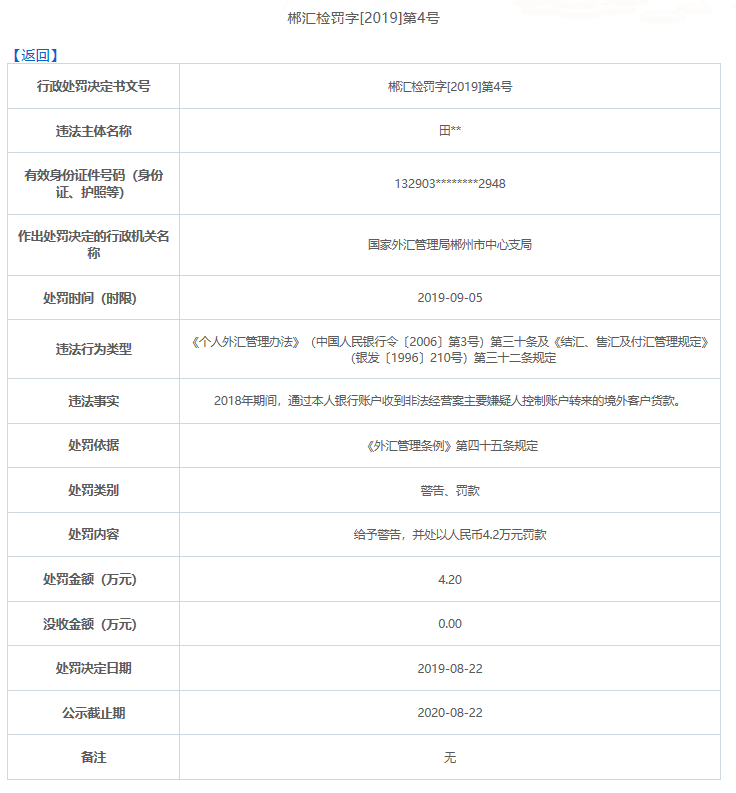
我们于2020年4月20日研究了国家外汇管理局深圳市分局、广东省分局、浙江省分局、山西省分局、湖南省分局、甘肃省分局网站对外公布的行政处罚信息,我们发现类似的处罚中多数是处罚向境外转出资金的一方,向境内转入资金的处罚相对少一些。从类似处罚案例来看,湖南地区处罚的比较多。
四、刑事责任
(一)非法经营罪
按照《刑法》第两百二十五条和《最高人民法院、最高人民检察院关于办理非法从事资金支付结算业务、非法买卖外汇刑事案件适用法律若干问题的解释》的规定,变相买卖外汇(私自买卖外汇),情节严重,是构成非法经营罪。非法经营罪,处五年以下有期徒刑或者拘役,并处或者单处违法所得一倍以上五倍以下罚金;情节特别严重的,处五年以上有期徒刑,并处违法所得一倍以上五倍以下罚金或者没收财产。
我们于2020年4月20日,在中国裁判文书网以“非法经营罪”和“外汇”“刑事案件”和“对敲”为条件,共计检索到判决书8篇。经过研读,并未发现类似跨境出口卖家的角色被处以刑罚。被判处刑罚的主要是以买卖外汇盈利为目的或者向境外转移资金的主导方或者参与方。
上述检索反映的是特定日期、检索条件和公开文书范围,不能据此推断目前所有跨境卖家的刑事风险或执法比例。
卖家为收回真实货款、是否自用、是否赚取汇差、对非法兑换是否明知及参与方式,均应纳入构成和责任判断。不能仅以不营利或经营目的,承诺不构成犯罪或不应被追责;应依法区分服务经营者、帮助者和交易客户的具体责任。
(二)刑事相关的其他影响
境内对手方向卖家账户支付人民币,也需要核实交易背景、来源及收款安排。收到资金并不保证渠道合法或不存在涉案风险。
公司控制的境内账户对手方控制的境内账户支付人民币????支付人民币????支付人民币……
如果收款涉及犯罪所得,需区分特定上游犯罪、主观明知及实际行为,再判断洗钱、掩饰隐瞒犯罪所得或其他责任。真实货款不能自动排除风险,资金冻结也不等于应当一概没收;涉案财物处理及合法交易相对人的权益应依法审查。
相关风险可能影响账户使用、资金回收及人员调查,但措施须有法定条件,不能把被询问、采取强制措施和最终认定有罪混为一谈:
(1)相关人员可能被要求说明交易,符合法定条件时才可采取相应强制措施。
(2)涉案资金可能被依法冻结、调查或处置,应核对具体文书和财产权利依据。
(3)交易款回收和损失追偿应结合交易效力、过错及涉案财物程序分别处理,不能一概断言均无法追索。
五、我们的建议
1、坚决不用地下钱庄换汇,选用合法有资质的机构结汇;
2、发现已使用非法渠道的,应停止新增违法交易,保存真实业务和资金记录,并依法评估后续处理,不能通过减少比例继续沿用非法渠道。
3、不得帮助非法兑换、隐匿或转移资金;不赚差价也不能作为违法交易的安全保证。
4、遇调查或冻结,依法配合并如实说明已知事实,保存原始材料;不要将未经核实的“不知情”作为固定陈述,更不要伪造合同或销毁记录。
5、最后,也是最重要的,及时聘请法律顾问,进行事前的风险防范;出现问题或者纠纷,及时聘请律师,协助处理。